

La loi de finances pour 2026 a prévu de nouveaux mécanismes permettant à un entrepreneur individuel qui opte pour l’impôt sur les sociétés, puis apporte éventuellement son entreprise à une société, de différer l’imposition des plus-values générées par ces opérations. Les modalités d’application de ces dispositifs sont précisées. Que faut-il retenir ?
Infos Fiscales
TVA et CIBS : rendez-vous en 2027 !
Alors que les règles relatives à la TVA devaient intégrer le code des impositions sur les biens et services (CIBS) dès le 1er septembre 2026, le calendrier vient finalement d’être revu. Un report qui aura notamment des conséquences très concrètes sur les références à faire figurer sur les factures. On fait le point…
Prestations « pro bono » : la générosité est-elle taxée ?
Une avocate décide de mettre ses compétences au service de 2 associations et réalise gratuitement plusieurs prestations. Des prestations qu’elle valorise néanmoins pour bénéficier d’un avantage fiscal au titre des dons. Mais, à l’occasion d’un contrôle, l’administration fiscale s’intéresse à ces honoraires qui n’ont jamais été facturés. Avec quelles conséquences ?
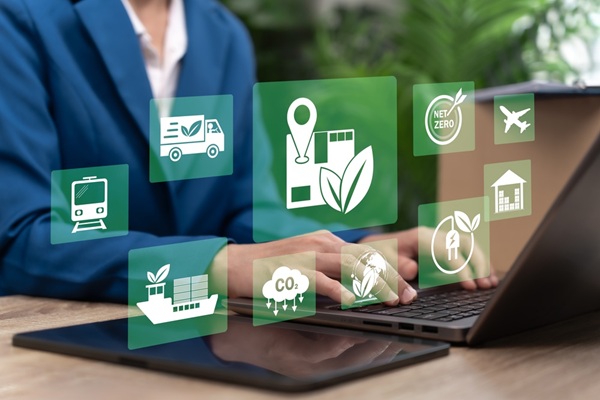
Taxe sur les énergies renouvelables dans les transports : du nouveau
La taxe incitative relative à l’utilisation d’énergie renouvelable dans les transports (TIRUERT) vise à encourager l’incorporation d’énergies renouvelables dans les transports. Ses modalités d’application ont évoluées depuis le 1er août 2026, notamment pour intégrer davantage l’hydrogène et renforcer les contrôles. On fait le point…
Associations : la franchise des impôts commerciaux est revalorisée
Les organismes sans but lucratif peuvent, sous certaines conditions, exercer des activités lucratives accessoires sans perdre le bénéfice de la franchise des impôts commerciaux. Une franchise dont le seuil vient d’être revalorisé pour 2026. À quel montant ?